이미지는 이해를 돕기 위한 AI 생성 예시입니다.
정기예금 가입을 앞두고 '이자가 실제로 얼마나 들어올까?' 하는 궁금증이 생기는 건 자연스러운 일입니다. 은행 창구에서 안내받은 금리와 통장에 찍히는 금액이 다를 때 당황하는 분들이 많은데, 그 차이는 대부분 이자소득세 때문입니다. 이 글에서는 단리 계산 방식을 기준으로 세전 이자와 세후 이자를 직접 구하는 방법을 단계별로 설명하고, 계산할 때 놓치기 쉬운 부분도 함께 짚어 드립니다.
정기예금 이자, 왜 예상보다 적게 들어올까
광고에서 본 금리와 실제 수령액이 다른 이유는 크게 두 가지입니다. 첫째는 세금이고, 둘째는 가입 기간과 이자 지급 방식의 차이입니다.
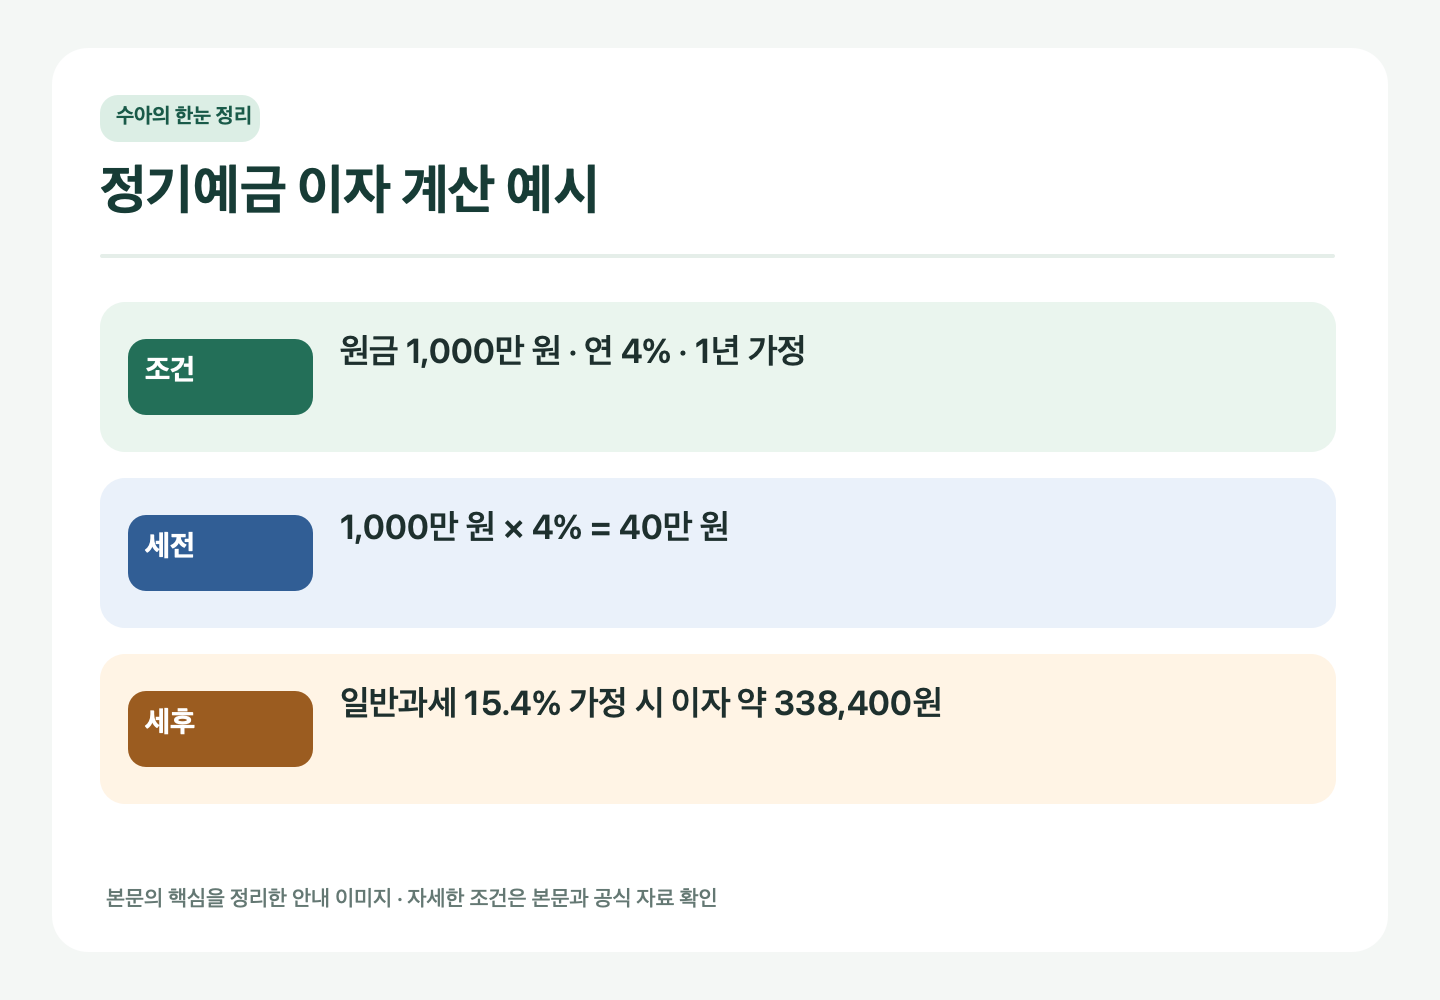
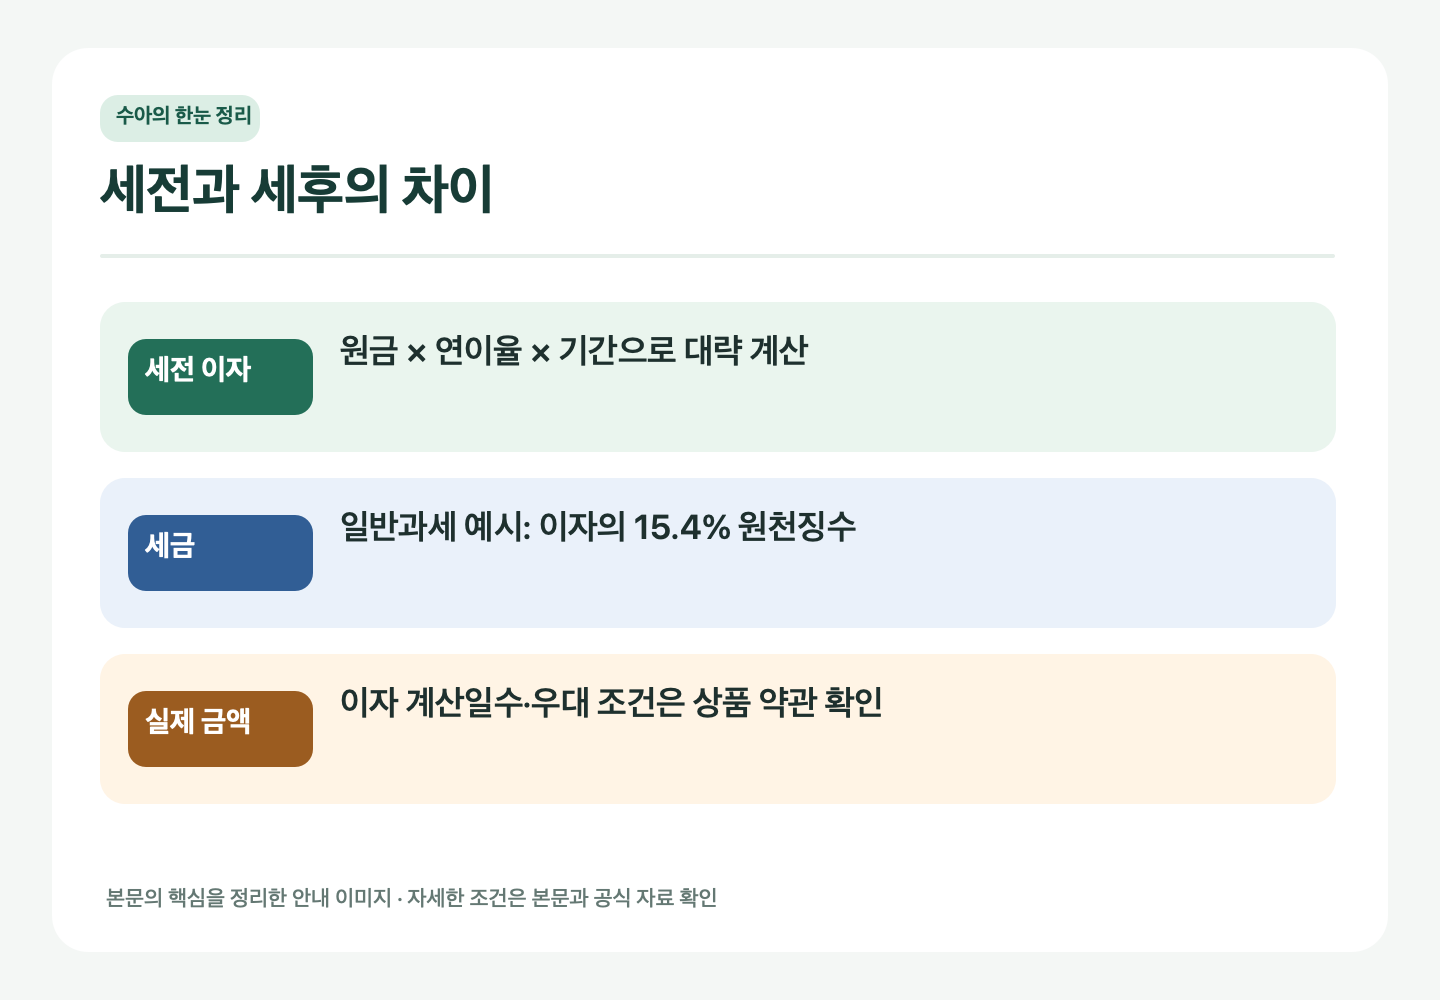
일반 과세 대상인 경우 이자소득에는 소득세 14%와 지방소득세 1.4%가 붙어 합계 15.4%가 원천징수됩니다. 즉, 세전 이자가 40만 원이라면 15.4%인 61,600원을 뺀 338,400원이 실제로 지급됩니다.
이자 지급 방식도 확인해야 합니다. 만기일시지급식은 약정 기간이 끝날 때 한 번에 받는 방식이고, 월이자지급식은 매달 이자를 받는 대신 연 환산 금리가 조금 낮게 책정되는 경우가 많습니다. 가입 전에 상품 약관에서 어떤 방식인지 반드시 확인하세요.
단리 계산의 기본 구조
정기예금 대부분은 단리(單利)로 운용됩니다. 단리는 원금에만 이자를 붙이는 방식으로, 계산식은 다음과 같습니다.
세전 이자 ≈ 원금 × 연이율 × (가입일수 ÷ 365). 실제 일수 산정 방식은 상품 약관에 따라 다를 수 있습니다.
1년짜리 상품이면 가입일수가 365일이므로 계산이 단순합니다. 예를 들어 원금 1,000만 원에 연 4% 금리로 1년을 맡기면 세전 이자는 1,000만 원 × 0.04 × 1 = 40만 원입니다.
여기서 주의할 점이 있습니다. 가입일수가 정확히 365일이 아닌 경우, 즉 6개월이나 2년짜리 상품이라면 반드시 실제 가입일수를 넣어야 합니다. 은행은 보통 실제 경과일을 기준으로 이자를 계산하므로, '6개월 = 182일 또는 183일'처럼 달력을 기준으로 세는 경우가 흔합니다.
세전·세후 계산 예시 단계별로 따라하기
아래 예시는 이해를 돕기 위한 가상의 수치이며, 실제 세율과 조건은 개인 상황과 상품에 따라 달라집니다.
[예시 조건]
- 원금: 1,000만 원
- 연 금리: 4.0%
- 가입 기간: 1년(365일)
- 세금: 일반 과세 15.4% 가정
1단계. 세전 이자 계산
1,000만 원 × 0.04 × (365 ÷ 365) = 400,000원
2단계. 이자소득세 계산
400,000원 × 0.154 = 61,600원
3단계. 세후 수령 이자
400,000원 − 61,600원 = 338,400원
4단계. 만기 수령 총액
10,000,000원 + 338,400원 = 10,338,400원
같은 조건에서 금리가 0.5%포인트 오르면 세전 이자는 50,000원 늘지만, 세후로는 42,300원 증가에 그칩니다. 금리 차이가 작아 보여도 원금이 클수록 절대 금액 차이는 커지므로, 금리 비교는 세후 기준으로 하는 것이 더 정확합니다.
가입 기간별 세후 이자 비교 (가상 예시)
같은 금리라도 가입 기간에 따라 수령액이 달라집니다. 아래는 원금 1,000만 원, 연 4%, 일반 과세 15.4% 조건을 가정한 가상의 계산 예시입니다.
- 6개월(182일): 세전 약 199,452원 → 세후 약 168,648원
- 1년(365일): 세전 400,000원 → 세후 338,400원
- 2년(730일): 세전 800,000원 → 세후 676,800원
이 예시처럼 단리와 같은 연이율을 가정하면 2년 이자는 1년의 두 배이지만, 중도해지를 하면 금리가 대폭 낮아지거나 중도해지 이율이 별도로 적용됩니다. 긴 기간을 약정하기 전에 중도해지 조건을 상품 설명서에서 미리 확인해 두는 것이 안전합니다.
세금 우대와 비과세 조건은 어떻게 다를까
일반 과세(15.4%) 외에도 조건을 충족하면 더 낮은 세율이 적용되거나 세금이 면제될 수 있습니다. 대표적인 예로 세금우대 저축, 개인종합자산관리계좌(ISA) 내 예금 편입, 고령자나 장애인을 대상으로 한 비과세 저축 등이 있습니다.
각 혜택의 가입 자격, 한도, 적용 기간은 세법 개정에 따라 바뀔 수 있으므로, 현재 적용 가능한 조건은 금융감독원 금융상품 통합비교 공시 사이트(finlife.fss.or.kr)나 해당 금융기관에서 직접 확인하는 것을 권장합니다.
비과세 혜택이 적용되면 같은 금리에서도 실수령 이자가 크게 달라집니다. 앞의 예시 조건에서 비과세라면 세후 이자가 400,000원 전액이 됩니다. 세금 혜택 여부가 상품 선택에서 중요한 기준이 될 수 있습니다.
온라인 이자 계산기 활용하는 법
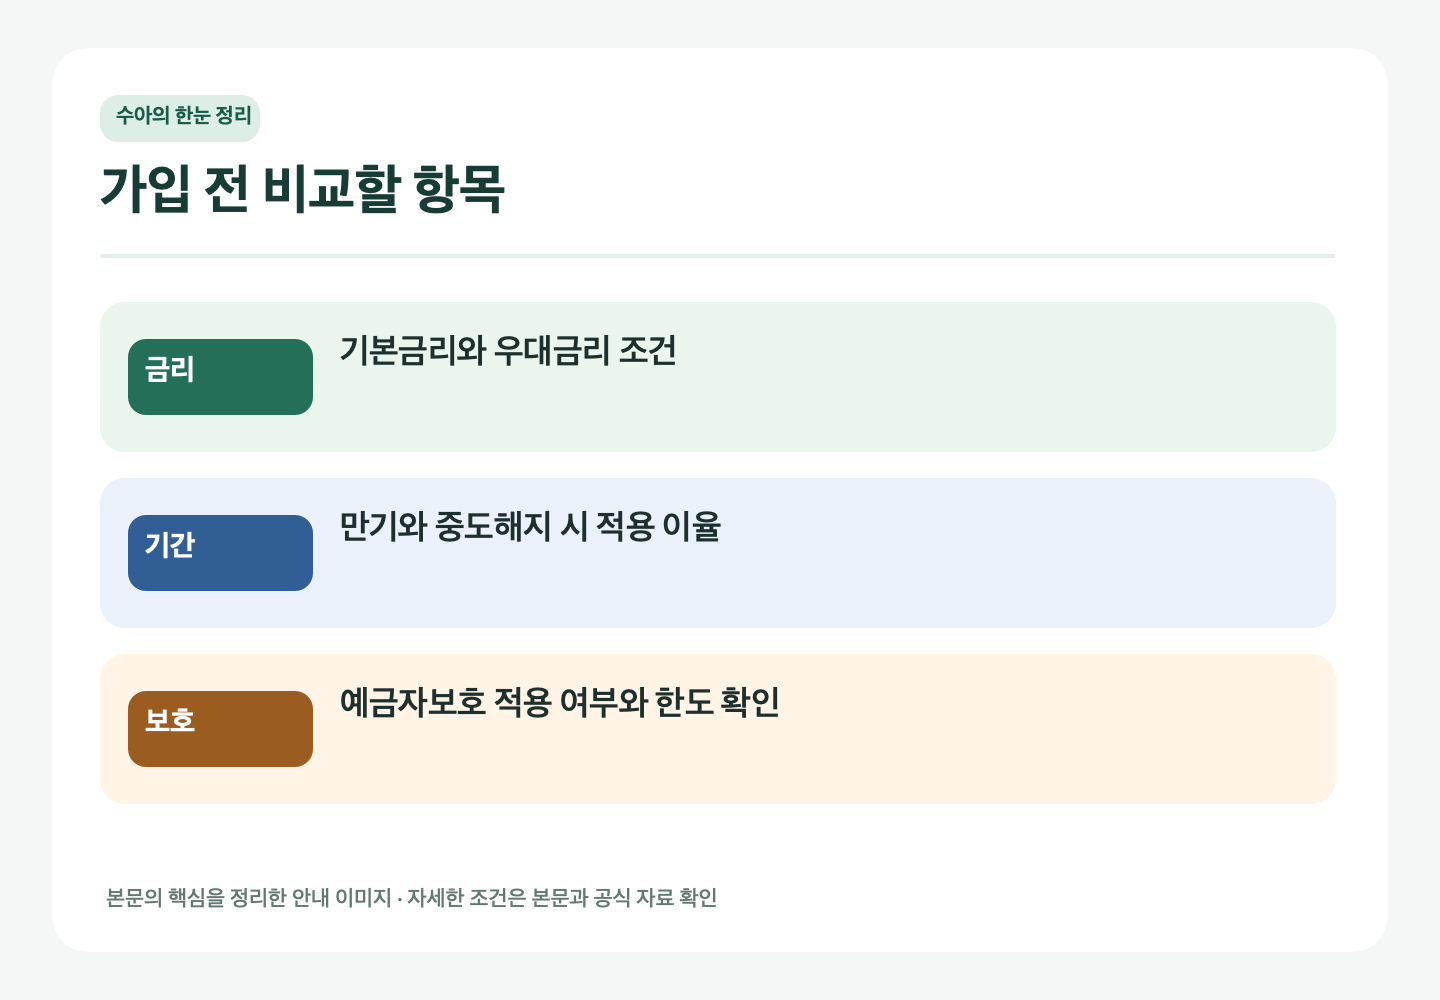
직접 계산하기 번거롭다면 온라인 이자 계산기를 활용하는 것도 좋습니다. 금융감독원 금융상품 통합비교 공시 사이트에서는 여러 금융기관의 금리를 한눈에 비교하고 세후 이자를 가늠해 볼 수 있습니다.
계산기를 사용할 때 확인해야 할 입력값은 다음과 같습니다.
- 원금: 실제 예치 금액
- 금리: 연이율 기준 (월이율로 표기된 경우 12배를 하면 근사값)
- 가입 기간: 연 단위가 아니라 실제 일수 기준이 더 정확
- 세율: 일반 과세인지 비과세인지 여부
- 이자 지급 방식: 만기일시 또는 월이자지급
입력값 하나만 달라져도 결과가 바뀌므로, 두 개 이상의 계산기에서 같은 조건으로 비교해 보면 오류를 줄일 수 있습니다.
이자 계산에서 자주 하는 실수
첫 번째로 많은 분들이 금리를 퍼센트 그대로 곱하는 실수를 합니다. 4%는 계산식에 0.04로 넣어야 합니다.
두 번째는 가입일수를 무조건 365로 나누는 경우입니다. 2월이 포함된 기간, 윤년 여부에 따라 실제 경과일이 달라지므로 계약서의 만기일을 기준으로 정확히 세어야 합니다.
세 번째는 세율을 15%로 계산하는 경우입니다. 현재 일반 과세 세율은 소득세 14%와 지방소득세 1.4%를 합쳐 15.4%입니다. (세율은 세법 개정에 따라 변경될 수 있으므로 가입 시점의 세율을 확인하세요.)
네 번째는 복리 상품인지 단리 상품인지 혼동하는 것입니다. 대부분의 정기예금은 단리이지만, 적금이나 일부 특수 상품은 복리로 운용되는 경우도 있으니 약관을 확인하세요.
참고자료
함께 보면 좋은 글
미국 중간선거 결과, 경제·금융에 어떤 영향을 미칠까
이미지는 이해를 돕기 위한 AI 생성 예시입니다.'미국 중간선거 결과'를 검색하셨다면 아마도 주식·환율·금리가 앞으로 어떻게 움직일지, 혹은 관세 정책이 바뀔지 걱정되셨을 겁니다. 2026년 11
money.sooahealth.com
연말정산 미리보기, 홈택스에서 준비하는 방법
이미지는 이해를 돕기 위한 AI 생성 예시입니다.연말이 다가오면 환급을 받을지, 추가로 세금을 내야 할지 궁금해집니다. 연말정산 미리보기는 한 해의 소득과 지출을 점검해 예상 세액을 살펴
money.sooahealth.com